這套黃金當沖策略,回測 98 筆勝率 76.53%
先講清楚一件事:這是一套流動性掃蕩+趨勢追蹤的當沖策略,用在 XAU/USD(黃金兌美元)上,核心邏輯不複雜——只用兩個指標,靠「假跌破」抓進場點,用 1:1 的風險報酬比換取更高的命中率。回測 98 筆交易勝率 76.53%,最大回撤壓在 2% 以內。
在往下看之前先講一句最重要的:回測結果不代表未來績效,這句話不是免責聲明客套話,是這套策略本身在設計邏輯上就該提醒自己的事——市場結構會變,過去 98 筆抓得到的假跌破,不保證接下來 98 筆一樣抓得到。這篇會把整套邏輯攤開講清楚,包含指標怎麼設定、怎麼判斷進場,讓你自己有能力判斷這套東西適不適合放進你的交易系統,而不是直接複製別人的訊號。
策略核心:為什麼要「掃蕩」加「追蹤」一起用
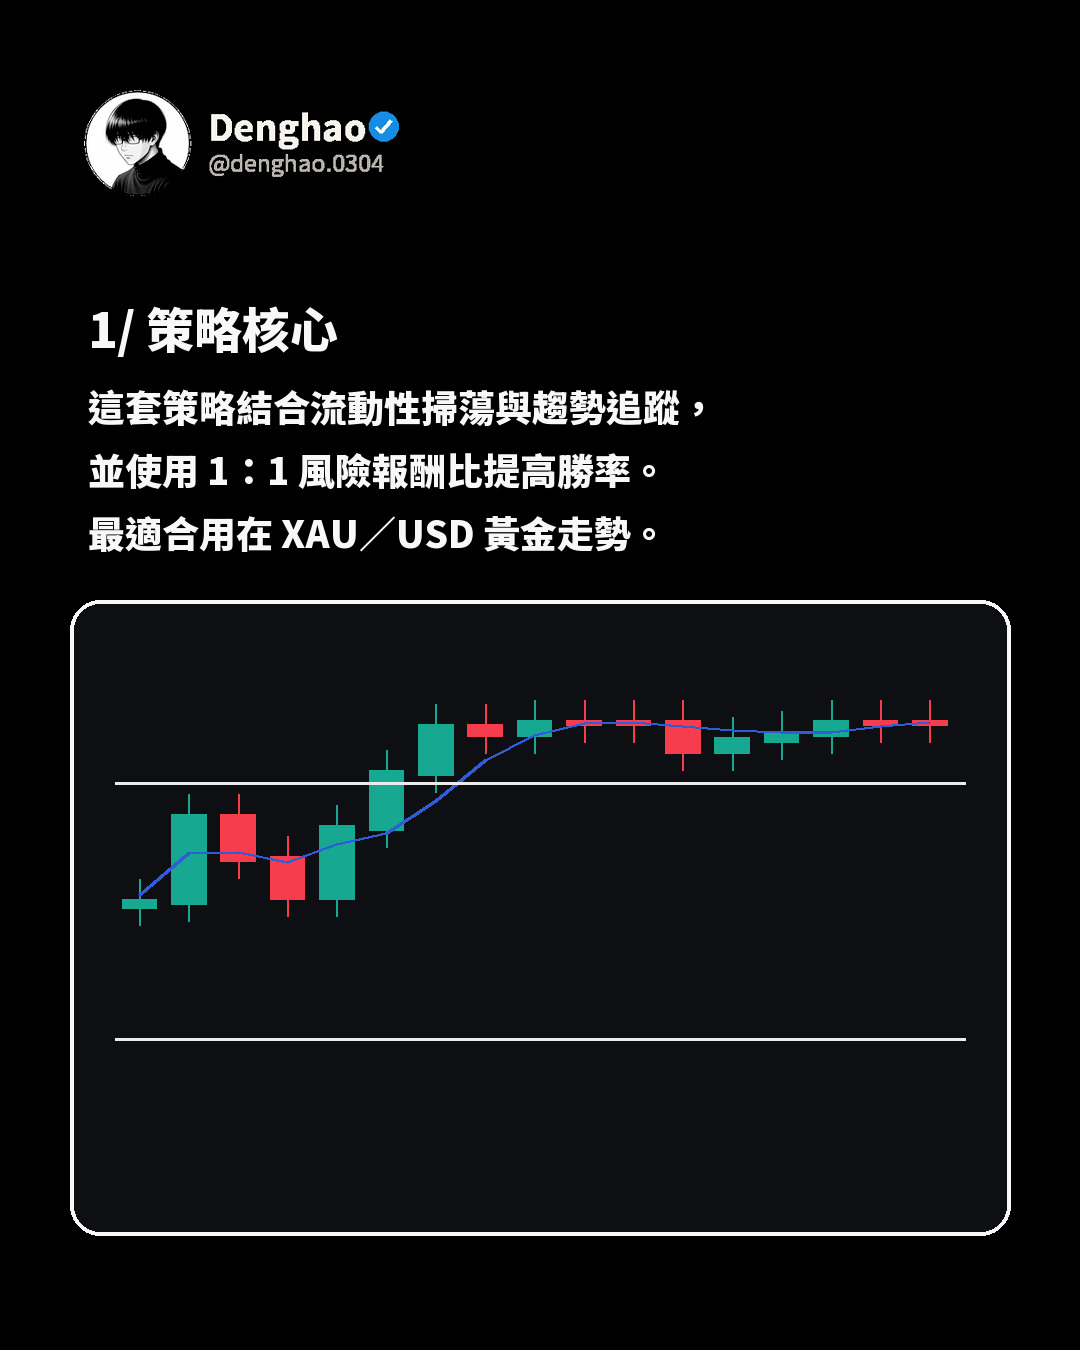
單純追蹤趨勢,容易在假突破的地方被巿場甩出場;單純等反轉,又常常錯過真正的大波段。這套策略把兩者疊在一起:先確認整體趨勢方向,再等一次「假跌破後收回」的動作出現才進場——用意是過濾掉單純看趨勢線就進場的假訊號,只挑「主力洗出散戶籌碼之後才反手」的那個時間點。
最適合套用的商品是 XAU/USD,原因是黃金在支撐壓力位附近特別容易出現這種「先插針掃單、再拉回」的走勢,比起波動更隨機的加密貨幣或個股,黃金的流動性掃蕩訊號相對乾淨。
只用兩個指標,不用堆一堆花俏工具
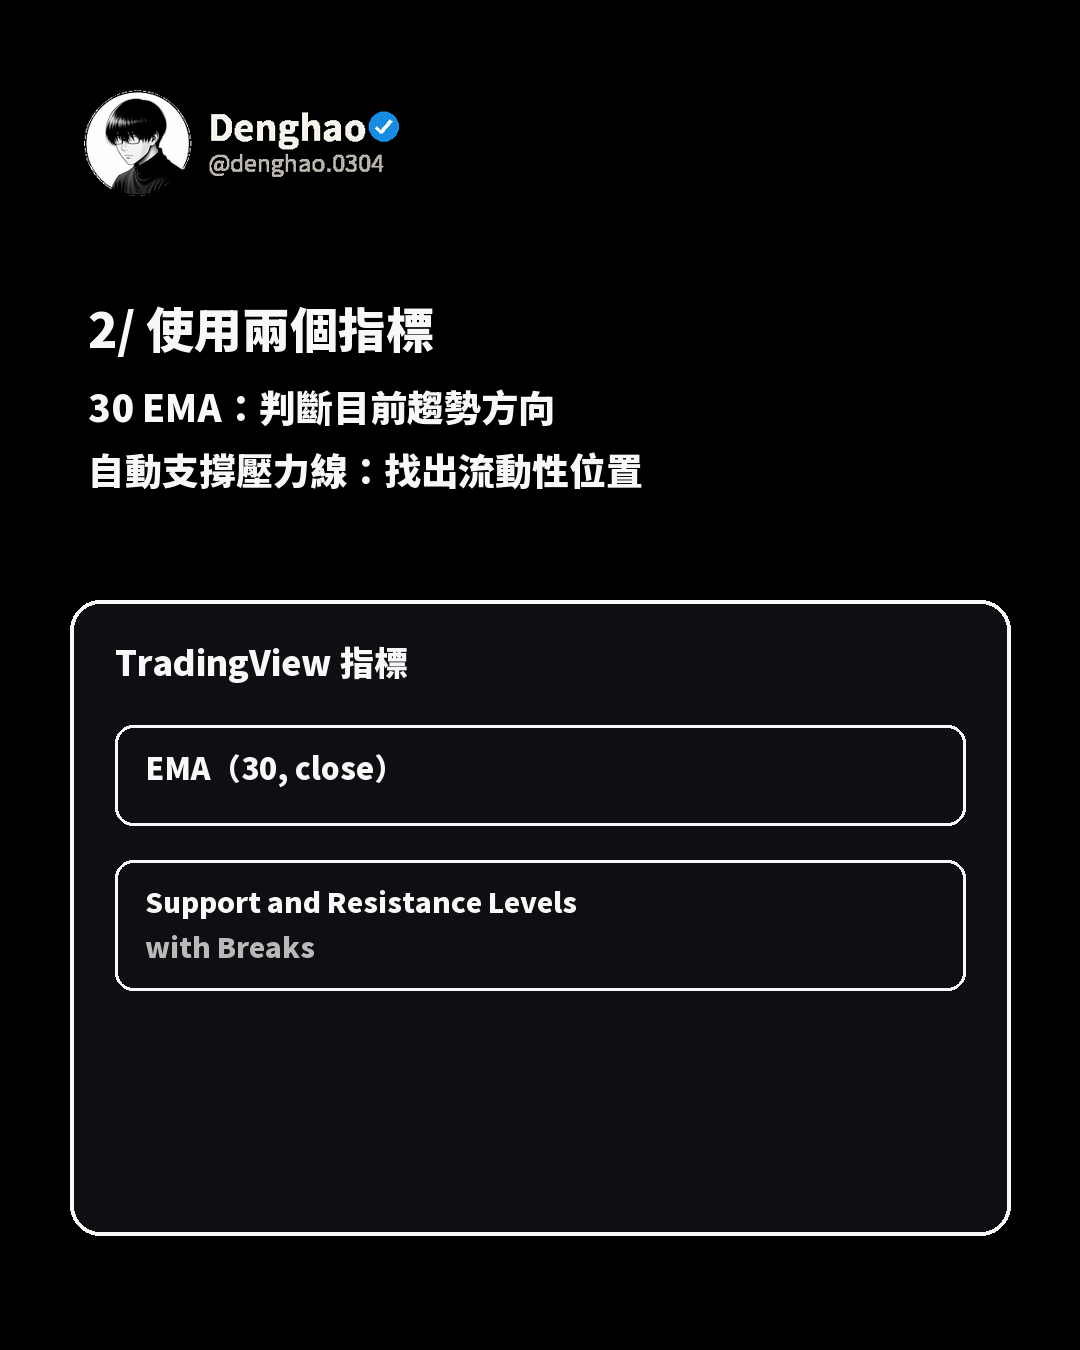
這套策略刻意保持簡單,只疊兩個指標在圖表上:
- 30 EMA:用來判斷目前的趨勢方向——價格在均線上方就是多頭偏向,下方就是空頭偏向。
- 自動支撐壓力線(Support and Resistance Levels with Breaks):用來自動標出流動性可能堆積的位置,也就是「主力想去掃的地方」。
在 TradingView 上把這兩個指標加進去:EMA(30, close) 跟 Support and Resistance Levels with Breaks,圖表上就會同時看到一條動態趨勢線,跟自動抓出來的水平支撐壓力區。
指標設定:把預設值改小,才抓得到短線訊號
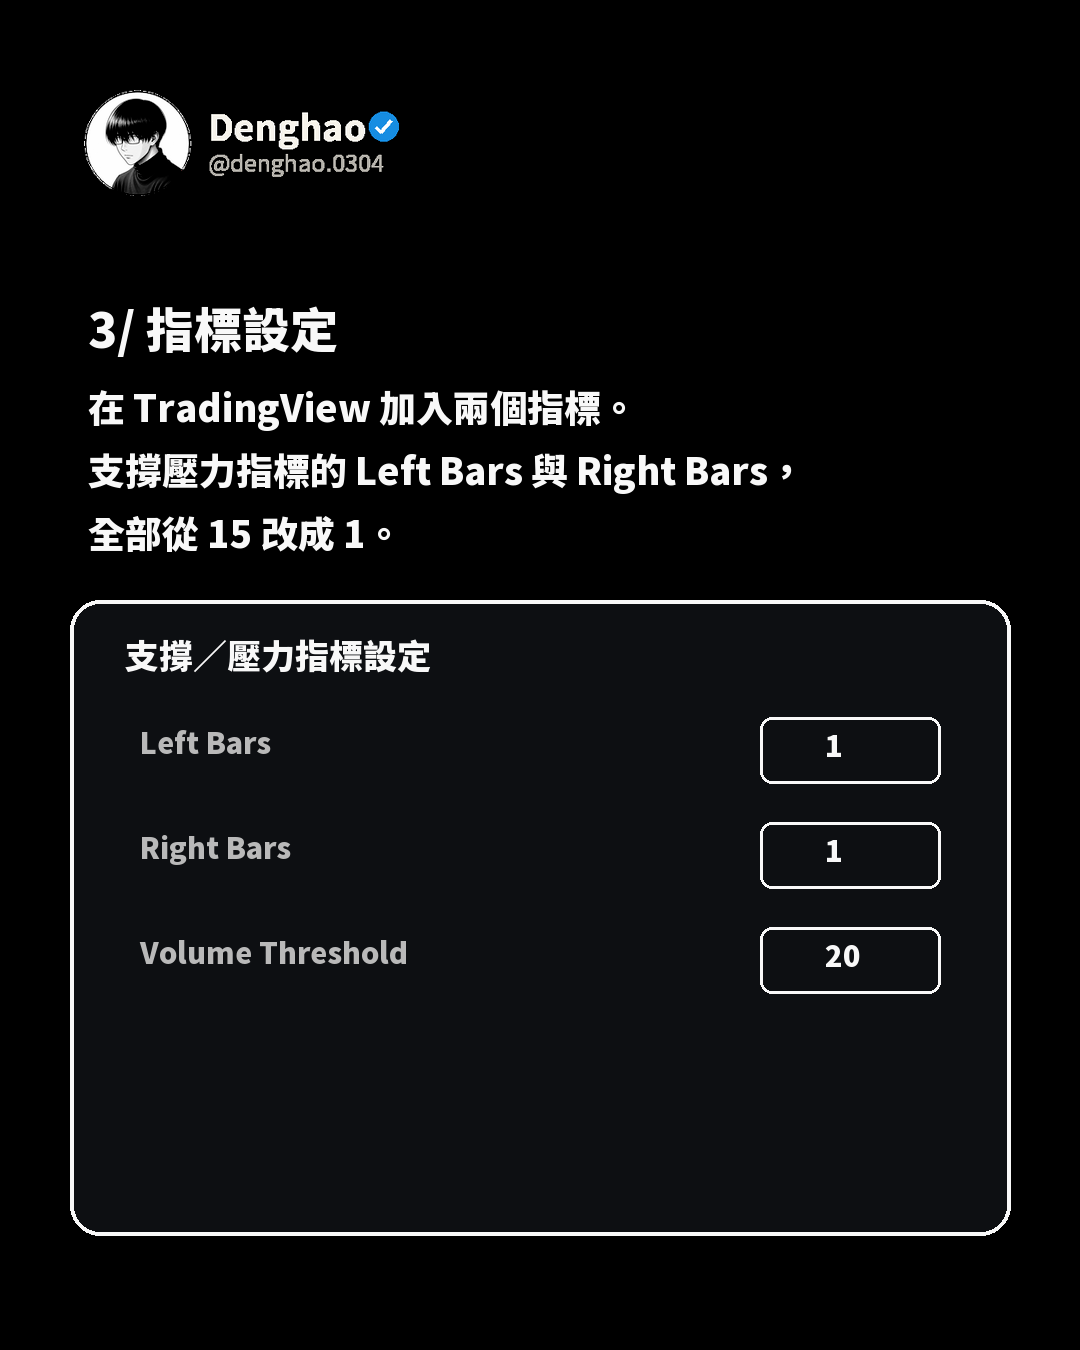
指標裝上去之後不能用預設參數,預設抓的支撐壓力位太粗——支撐壓力指標的 Left Bars 跟 Right Bars,要從預設的 15 全部改成 1,Volume Threshold 維持 20 不動。
這個調整的意義是:Left/Right Bars 決定指標要往左右各看幾根 K 棒才承認「這裡是一個轉折點」,數值愈大,抓出來的支撐壓力線愈少、愈粗略,適合長線;改成 1 之後,指標會對每一個小轉折都更敏感,抓出更多、更貼近短線價格結構的支撐壓力位——這正是這套策略需要的,因為接下來要抓的「流動性掃蕩」,常常就發生在這種細小的轉折點上,不是那種一眼就看得出來的大關卡。
等待流動性掃蕩:不是價格破了就進場,是破了又收回才算數
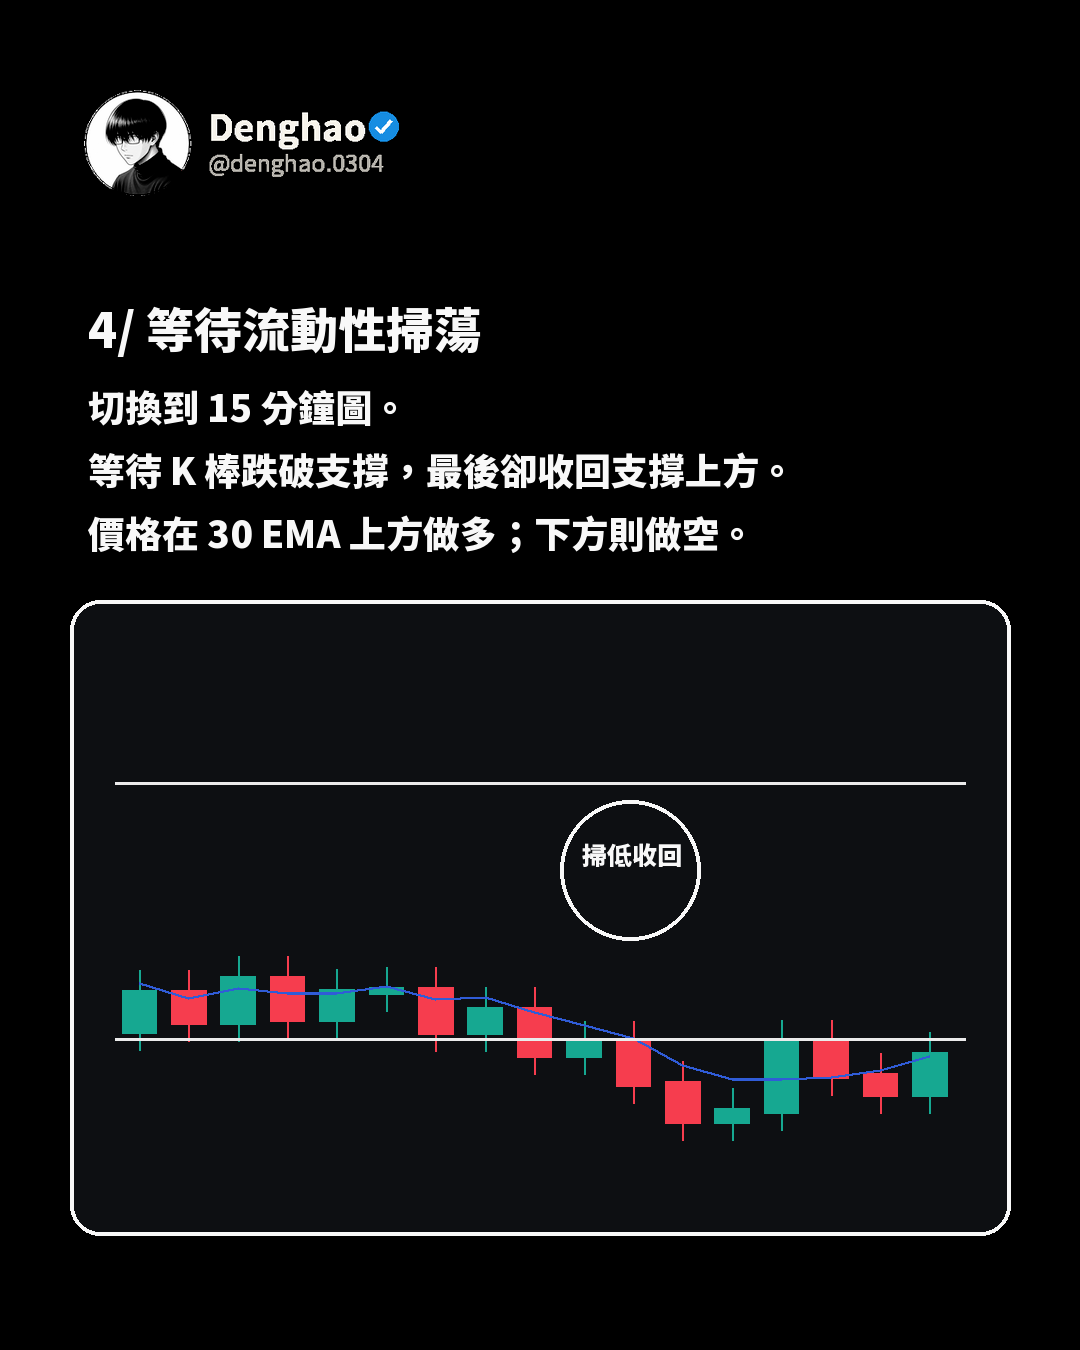
切到 15 分鐘圖,接下來要做的不是「看到跌破支撐就放空」,是反過來等一個更精準的訊號:等 K 棒先跌破支撐,但收盤時卻收回支撐線上方。這個「先破、再收回」的動作,代表的是主力先把設在支撐下方的停損單掃過一輪(也就是「流動性」),吃完籌碼之後才真正反手往上推——這就是為什麼這套策略叫「流動性掃蕩」,抓的不是破位本身,是破位後的收回。
方向的判斷交給 30 EMA:價格在均線上方,只找「掃低後收回」的做多訊號;價格在均線下方,只找「掃高後收回」的放空訊號——均線負責告訴你這一輪該往哪個方向找訊號,不要逆著均線方向硬做。
單靠這四步(策略核心、兩個指標、指標設定、等待掃蕩),你已經可以在圖表上開始練習辨認訊號了。但真正決定這套策略能不能穩定獲利的,是精確的進場點、停損怎麼放,以及這套邏輯實際回測出來的完整數字——這幾件事屬於深度會員的部分。
進場與停損:精確點在哪裡,不是憑感覺抓
確認「掃低收回」或「掃高收回」的訊號出現之後,進場點設在確認訊號那根 K 棒的高點(做多情境);停損放在這一段回撤的最低點;目標統一設定為 1:1,也就是停利距離跟停損距離一樣遠。
用一個具體情境走一次:假設 15 分鐘圖上,價格先跌破一個支撐位(比如 2015 美元),跌到 2013 美元附近,下一根 K 棒收盤又拉回到 2016 美元、站回支撐上方,且此時價格在 30 EMA 上方——這時候進場點就設在這根收回 K 棒的高點(2016 美元附近進多單),停損放在剛才掃低的最低點(2013 美元附近,等於停損距離約 3 美元),目標就設在進場點上方再加 3 美元(約 2019 美元)。
為什麼故意用 1:1 這麼「保守」的報酬比,而不是拉大成 1:2、1:3 去追求更大的獲利?因為這套策略的核心優勢本來就不是「一次賺很多」,是命中率高——用比較低的風險報酬比換取比較高的勝率,98 筆交易勝率能做到 76.53%,靠的正是目標設得夠近、不用等太久太遠的走勢就能達標,愈晚才停利,中途被反打的機率愈高。
放空條件範例:同一套邏輯,反過來看一次
做多的邏輯搞懂之後,放空只是把整套條件反過來看,四個條件要同時成立:
- 出現流動性掃蕩(先掃高、再收回)
- K 棒收在壓力線下方
- 價格位於 30 EMA 下方
- 目標維持 1:1
延續前面的走勢想像:如果價格在下降趨勢中,先急拉一波掃過一個壓力位(比如衝到 2030 美元又跌破前波高點的假突破),下一根 K 棒收盤又跌回 2027 美元、跌破壓力線,且價格本身在 30 EMA 下方——這裡才是放空的進場點,停損放在剛才掃高的最高點,目標一樣抓等距的 1:1。
這裡最容易犯的錯,是只看到「跌破支撐」或「衝過壓力」就搶進場——這套策略要的不是破位當下,是破位之後那根確認收回的 K 棒,少了這一步確認,抓到的往往是還沒掃完的假訊號,容易被巿場來回巴。
回測結果:98 筆交易,該怎麼看這組數字
回測數據:98 筆交易,勝率 76.53%,最大回撤壓在 2% 以內,資金曲線整體是穩定往右上走、沒有出現長時間的深回撤。
這組數字看起來漂亮,但有幾件事要老實提醒:第一,98 筆交易的樣本數不算大,如果回測區間剛好是黃金在支撐壓力位反應特別乾淨的一段時間,換一段更混亂、消息面更雜的區間,勝率不見得能維持在同一個水準;第二,回測沒有把滑點、手續費、實際下單延遲算進去,實盤執行往往會比回測數字打折扣;第三,1:1 的風險報酬比代表就算勝率有 76.53%,只要連續遇上幾筆非典型的大幅逆勢走勢,虧損可能會超過原本設定的停損(尤其黃金在重大消息公布時跳空的狀況並不少見)。
這套邏輯適合當成一套「先建立紀律」的練習框架——兩個指標、四個進場條件、固定的 1:1 停利停損,規則清楚到你可以自己在圖表上一根一根 K 棒往回驗證。但在真的拿實際資金上場之前,建議自己先用模擬單跑過一段時間,親眼看過這套邏輯在你交易的時段、你熟悉的行情裡實際命中率如何,再決定要不要放大部位。這不構成投資建議,黃金交易本身有虧損本金的風險,紀律再好的策略,最終還是要你自己對每一筆單負責。
Comments ()