0056配息快入帳,遇到大跌該買回嗎?先替這17,200元排好用途
原本可能打算拿來付生活費,或犒賞自己一下。但市場突然大跌,錢還沒進帳,想法已經開始改變:現在是不是應該省下來買回基金?如果先留現金,會不會錯過反彈?
2026年11月6日,台股加權指數收在39,701.64點,下跌1,873.08點、跌幅4.51%。本文寫於11月7日星期六,引用的是週五收盤資料。資料:中央社
行情會改變價格,也容易改變我們對錢的安排。但這次要決定的,並不是整個投資帳戶要不要退出,而是一筆即將到手的現金,接下來放在哪裡。
先確認這筆錢需要完成什麼工作,再決定要不要投入市場。
一、先算清楚:10張領17,200元,但現在買已趕不上
0056本次每受益權單位配發1.72元,發放日為2026年11月11日。1張是1,000個單位,因此符合資格的10張,配息毛額為:
1.72元 × 1,000單位 × 10張=17,200元。
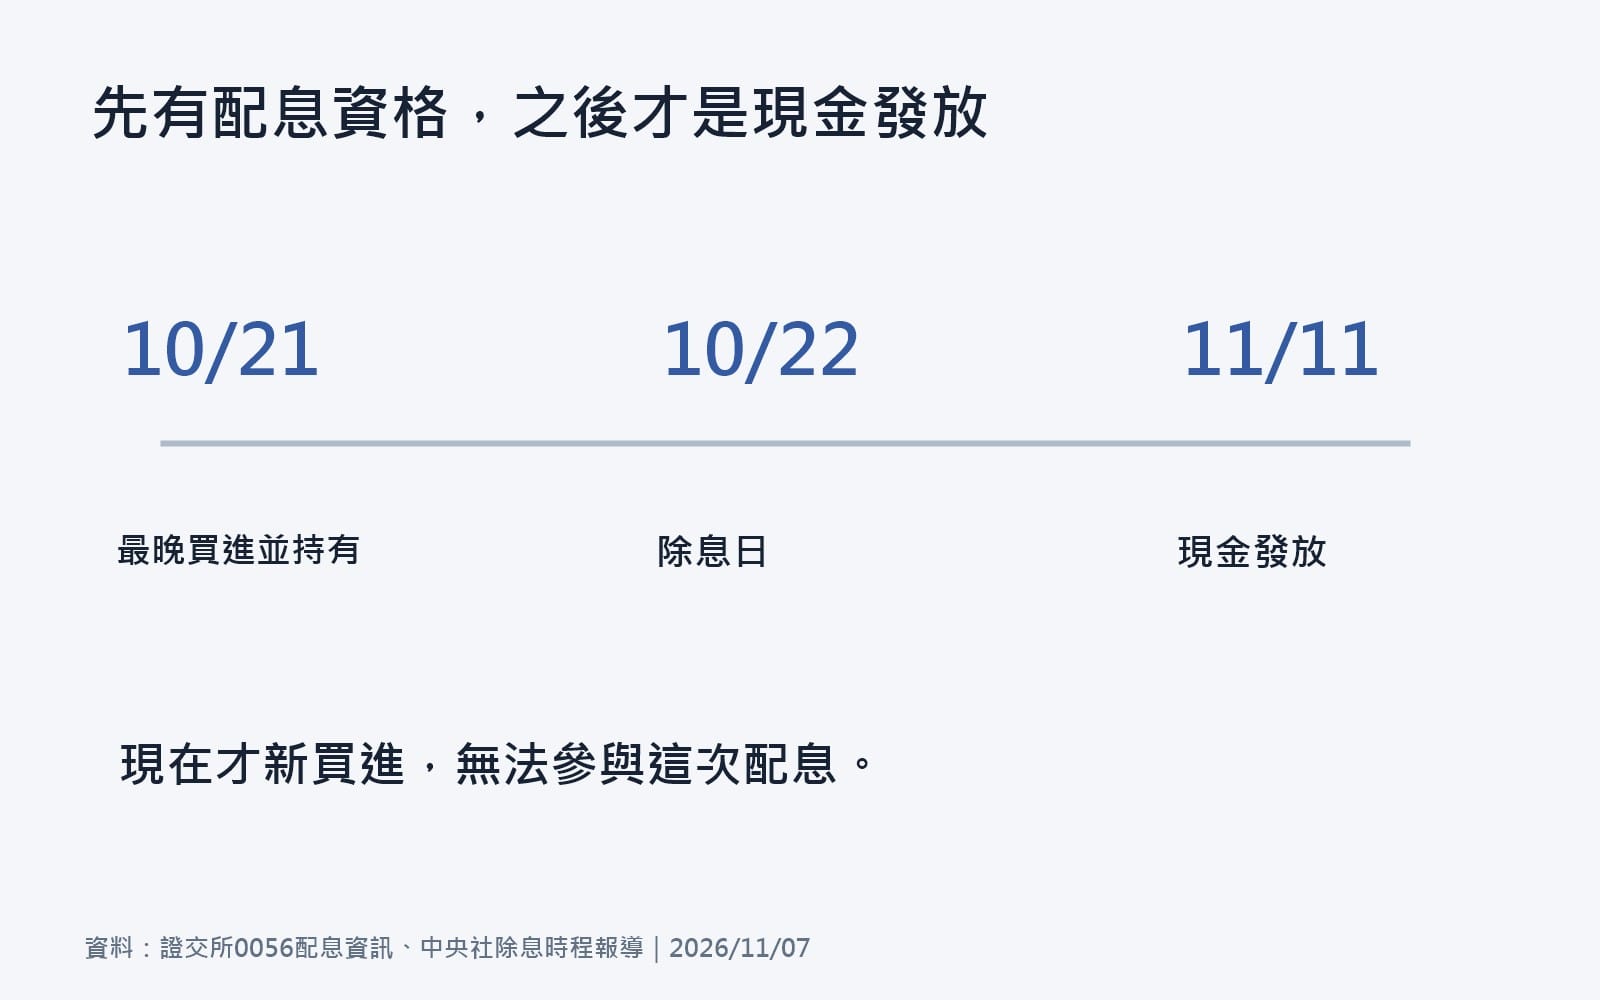
證交所資料列示本次發放日與金額;本次除息日為10月22日,並不是11月11日發放當天才決定誰能領息。證交所配息資料、除息時程報導
所以,現在才新買進的單位,無法參與這次配息。如果原本有10張符合資格,後來加買2張,也不能直接用現在的12張計算。實際入帳仍應依個人適用稅費與通知確認。
還要分清楚:現金發放,不等於發放當天又多賺了一筆。配息相關的淨值調整已在除息時反映,發放日則是把現金交到符合資格的投資人手上。判斷投資成果,必須把投入成本、目前持有價值及已領分配一起看。
這次的1.72元,也不能直接當成未來每季都會收到的固定金額。
二、拿來花:原本就是生活費,就讓它支付生活
「股息不買回去,不是少了複利嗎?」
花掉的錢確實不會繼續留在投資帳戶參與漲跌。但如果持有高股息基金的目的,本來就是補貼房租、伙食或其他必要開銷,照原計畫使用,也是在執行投資安排。
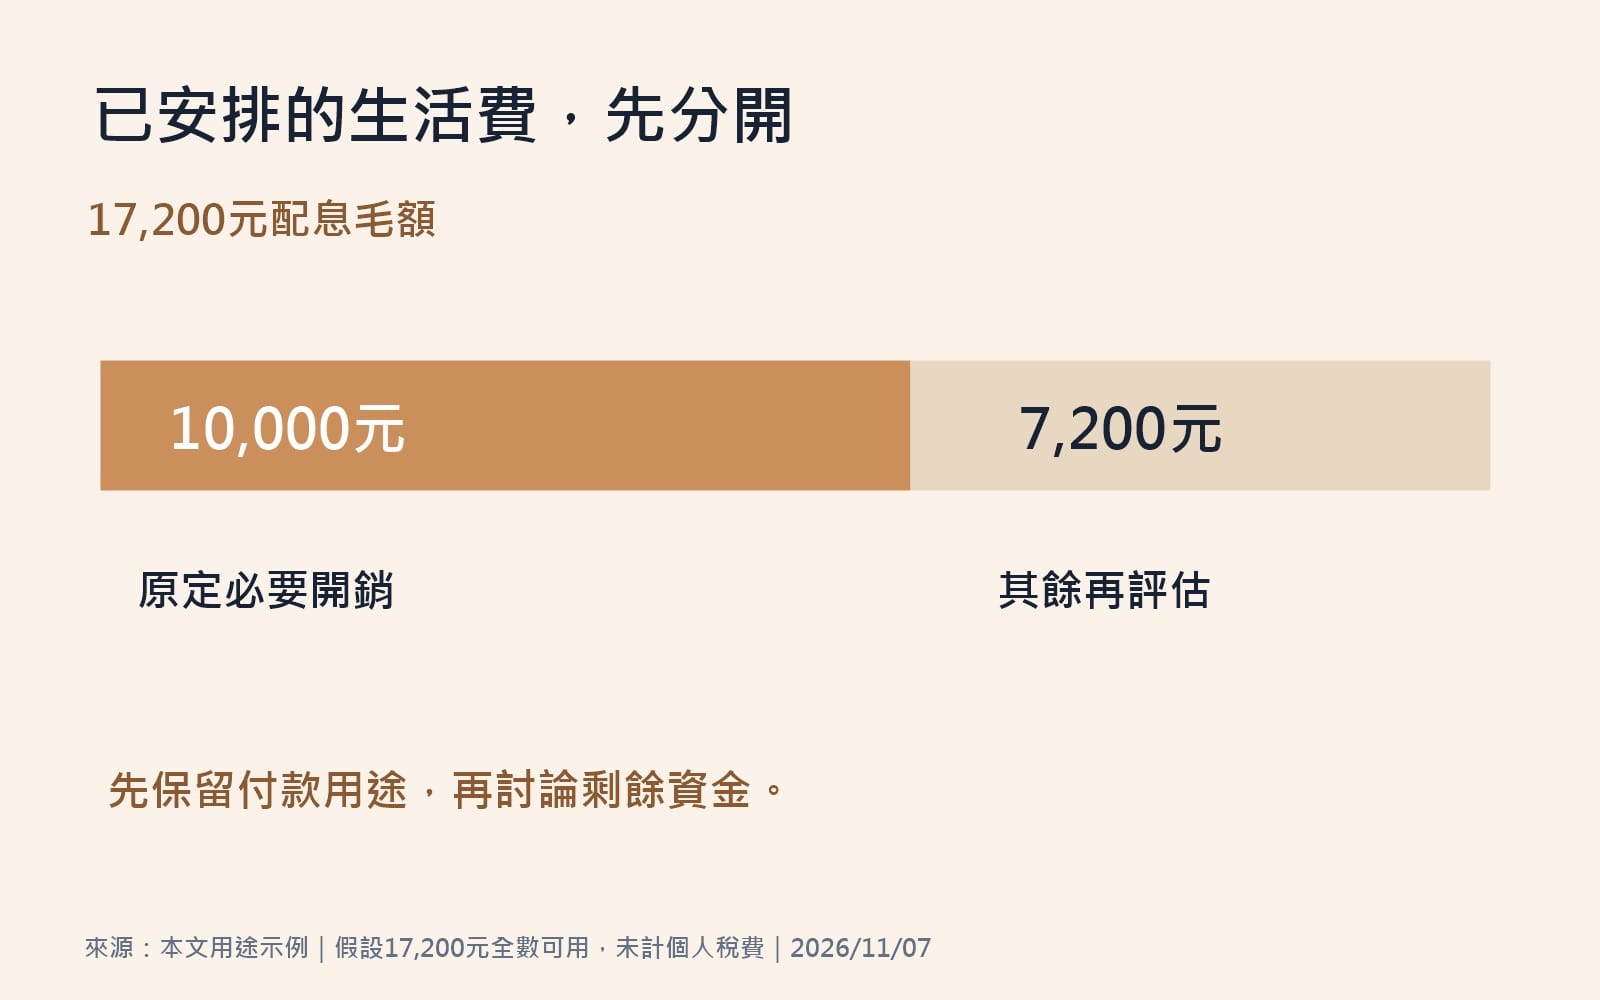
例如,17,200元裡有10,000元,原本就準備支付下個月的必要開銷。你可以先把這10,000元轉到生活帳戶,再評估其餘7,200元的用途。這只是示例,並不是建議每個人照同一比例分配。
如果為了「股息全部再投入」,後來又得賣基金付帳單,等於繞了一圈,還可能被迫在不想賣的價格出售。
反過來,如果沒有支出需要,也不用因為它叫配息,就覺得可以隨手花掉。支付原本就存在的生活費,與臨時多買一件不需要的東西,是兩個不同的決定。
錢從哪裡來,不會替一筆消費自動增加必要性。
三、先留著:現金的工作,是減少被迫賣出的機會
不立刻買進,不一定代表看空。也可能是接下來收入不固定,或有一筆支出的時間尚未確定,需要保留付款彈性。
現金不會消除原本持股的波動,但可以讓部分生活需要,不必跟著每天的股價變動。
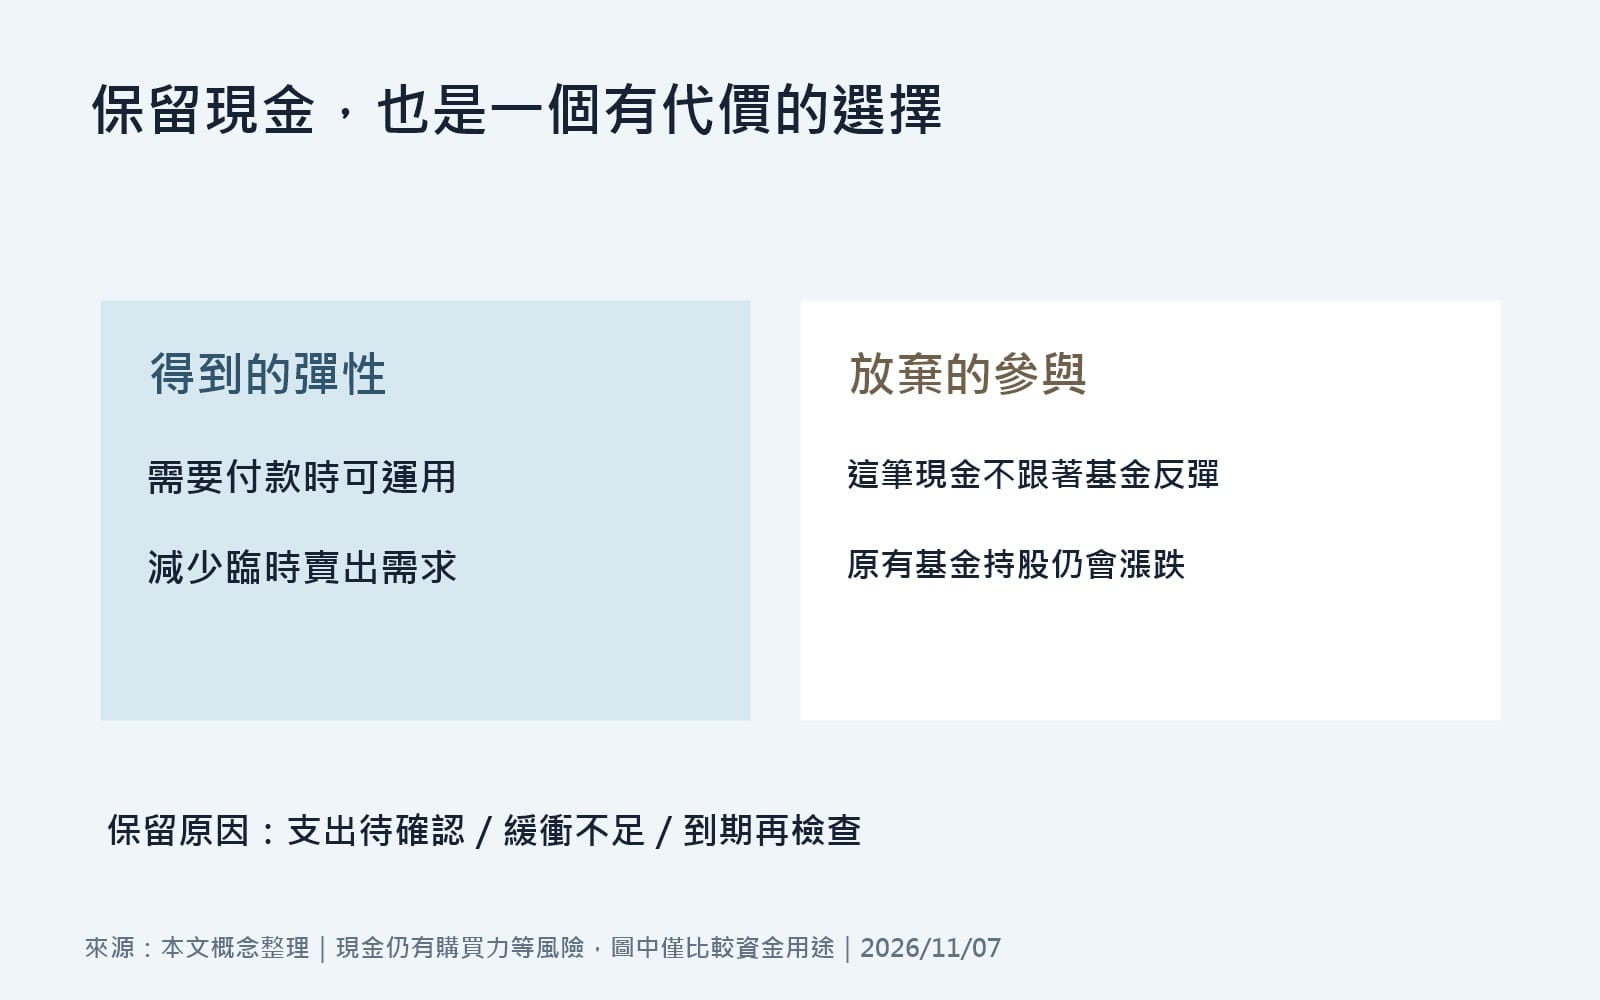
當然,留現金有代價:如果基金反彈,這筆沒有投入的錢,就不會參與同樣幅度的上漲。但若它讓你不必臨時賣基金或借錢付款,就完成了原本的工作。
比較需要注意的是,「先等一下」應該有具體原因。是等下個月支出確認、等生活緩衝補足,還是到事先訂好的日期再評估?
若只是漲了怕錯過、跌了又不敢買,資金用途就會一直被行情牽動。你可以保留現金,卻不必替這個決定附上一個「之後一定買得更便宜」的承諾。
四、買回基金:單位增加,總資產不會當場多一筆
假設17,200元都可運用,沒有生活支出需要,也暫時忽略個人稅費及交易費用。再假設買進價格為每單位40元。
40元只是計算假設,不是0056現價,也不是下週價格預測。
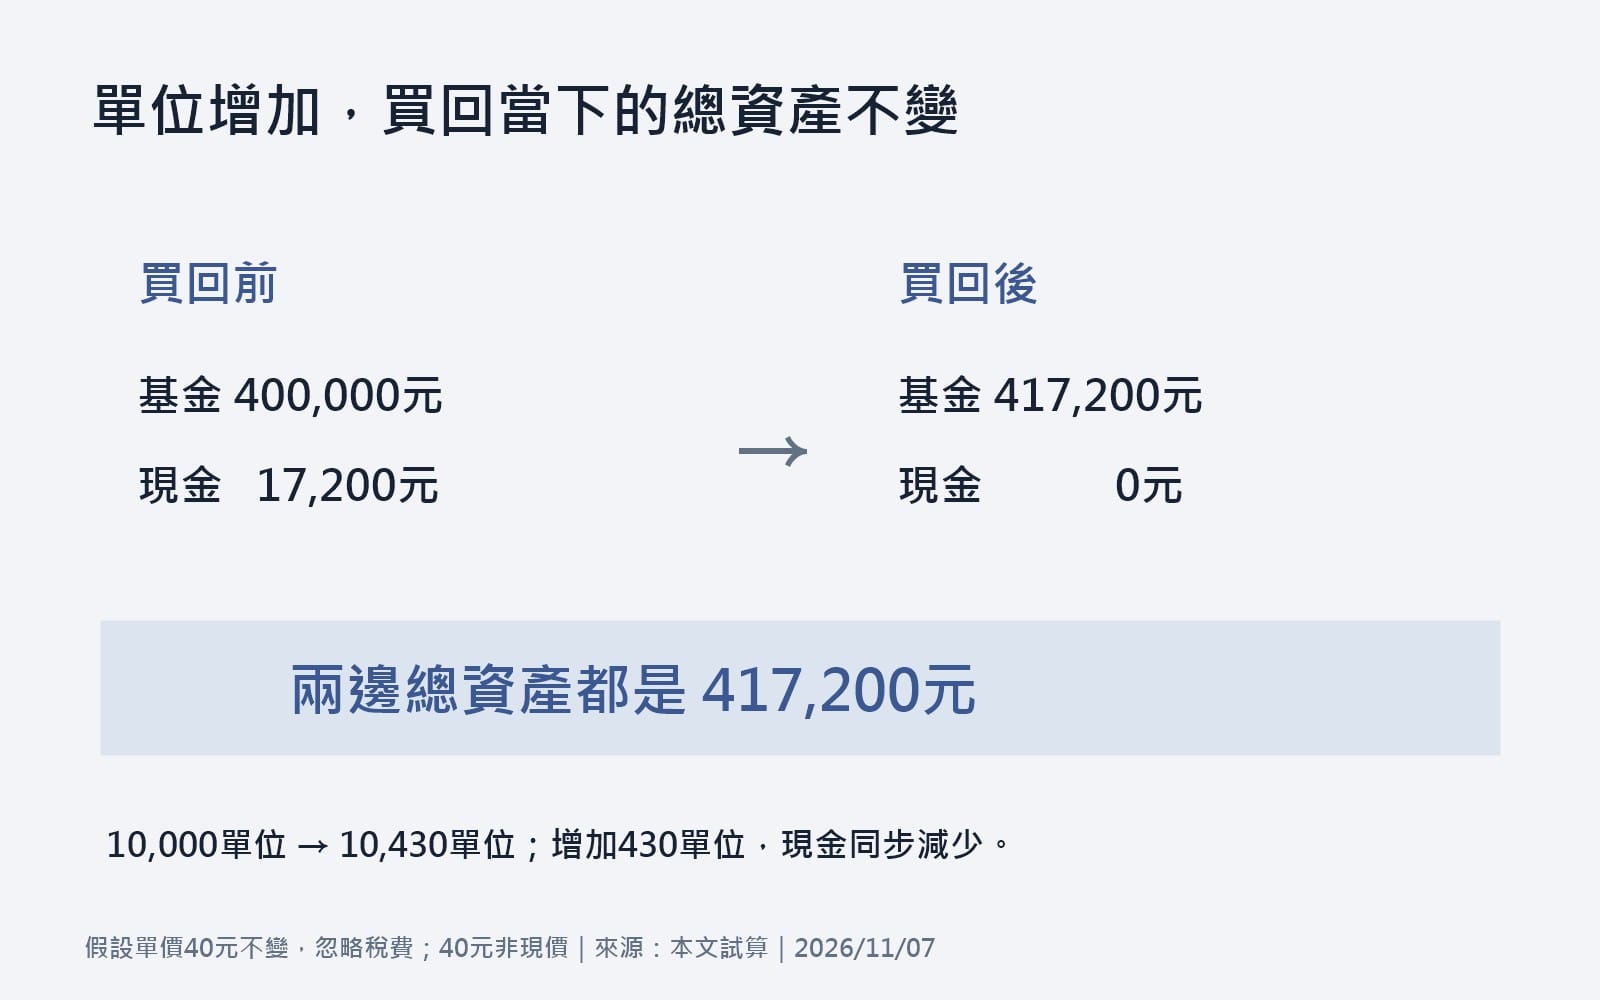
17,200元 ÷ 40元=430個單位。原本持有10,000個單位,買回後就有10,430個單位。
但買進前,資產是400,000元基金,加17,200元現金,合計417,200元。買進後,若價格不變,10,430個單位的市值仍是417,200元。
增加的是基金單位,改變的是資金放在哪裡。這個交換動作,沒有讓總資產立刻多出17,200元。
也不能把17,200元繼續記在現金欄,同時又把新買的430個單位加進資產,否則就把同一筆錢算了兩次。
五、真正的差別:這17,200元之後有沒有一起漲跌
沿用40元的假設,比較保留現金與全部買回,在相同價格下的總資產:
| 後續單位價格 | 保留17,200元現金 | 全數買回基金 | 再投入相對差額 |
|---|---|---|---|
| 40元,價格不變 | 417,200元 | 417,200元 | 0元 |
| 44元,上漲10% | 457,200元 | 458,920元 | +1,720元 |
| 36元,下跌10% | 377,200元 | 375,480元 | -1,720元 |
試算假設原有10,000單位均繼續持有,忽略稅費、現金利息與期間新增配息;各情境並非行情預測。
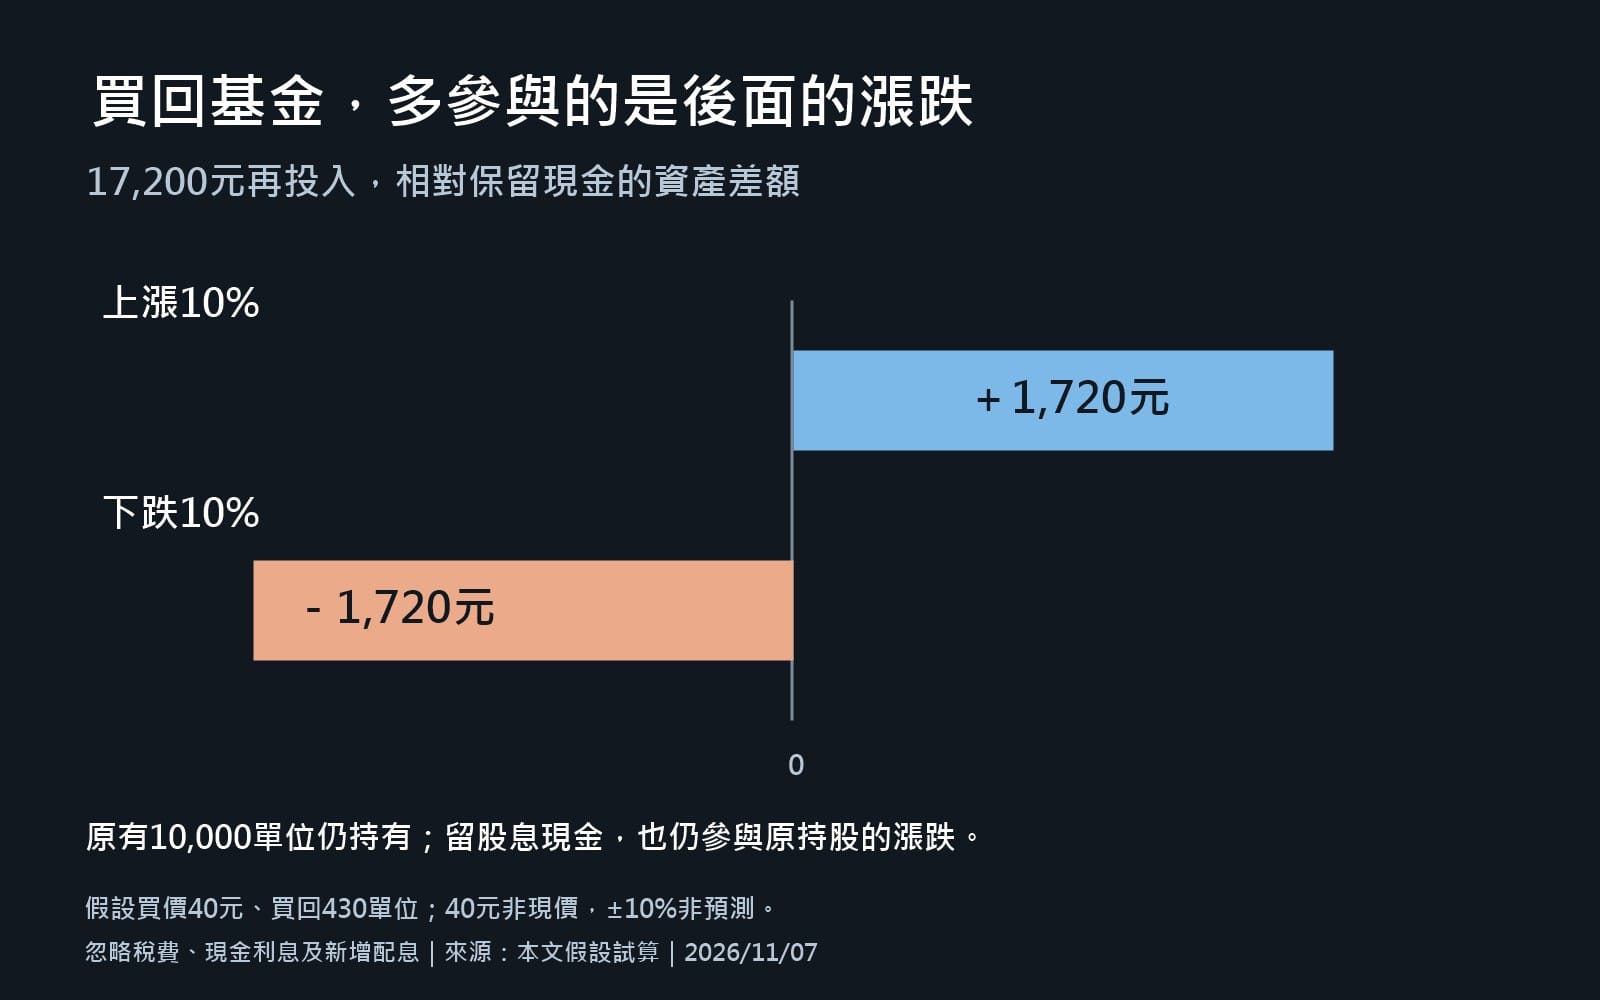
差額來自重新投入的17,200元參與了後面的漲跌。再投入有累積單位的作用,也會增加承受市場波動的金額。
而保留現金的一邊,仍然持有原本的10,000個單位,並沒有完全失去參與反彈的機會。真正不同的,是這次股息有沒有一起投入。
至於已拿去支付生活費的錢,則已換成生活用途,不能直接放進同一張投資帳戶排名,據此判斷誰比較會投資。
到這裡,你已經可以先做一個決定:必要支出先留、現金緩衝不足先補,再評估剩下多少能投入。股息不必全部花掉,也不必全部買回;同一筆錢可以依需要分配。
別讓同一筆錢,同時背負兩個互相衝突的任務
最容易出問題的安排,是一邊說這筆股息隨時要付帳單,一邊又期待它跟著股市反彈。前者需要資金可用,後者則必須接受價格波動;沒有先分清楚,就很容易在需要付款時才發現,自己其實沒有留下現金。
0056是季配息。若打算拿這筆錢補貼每月開銷,也要先想好準備使用多久,不能因為11月入帳,就假設12月還會再收到同樣一筆。尚未用掉的生活費,仍然有用途,不是帳戶裡看到餘額,就代表全部可以投資。
另外,不要只拿未來的帳戶大小評斷決定好壞。有人把股息拿去支付必要開銷,帳戶自然比全部再投入的人少一筆資金;這說明資金流向不同,不能直接推論誰的投資方法比較差。若要比較基金表現,還需要納入這些提領與其他投入。
這次行情下跌,可以提醒你重新檢查承受能力,卻不必自動推翻原本的用途。真正需要調整的時候,是收入、支出或配置條件有了變化。把這些條件說清楚,會比每天問「今天是不是最低點」,更有助於持續執行。
六、實際分配:把「我想買」改成一份能執行的安排
知道三種用途,不代表入帳那天就不會猶豫。你需要的是一個不必隨行情重做的分配順序。
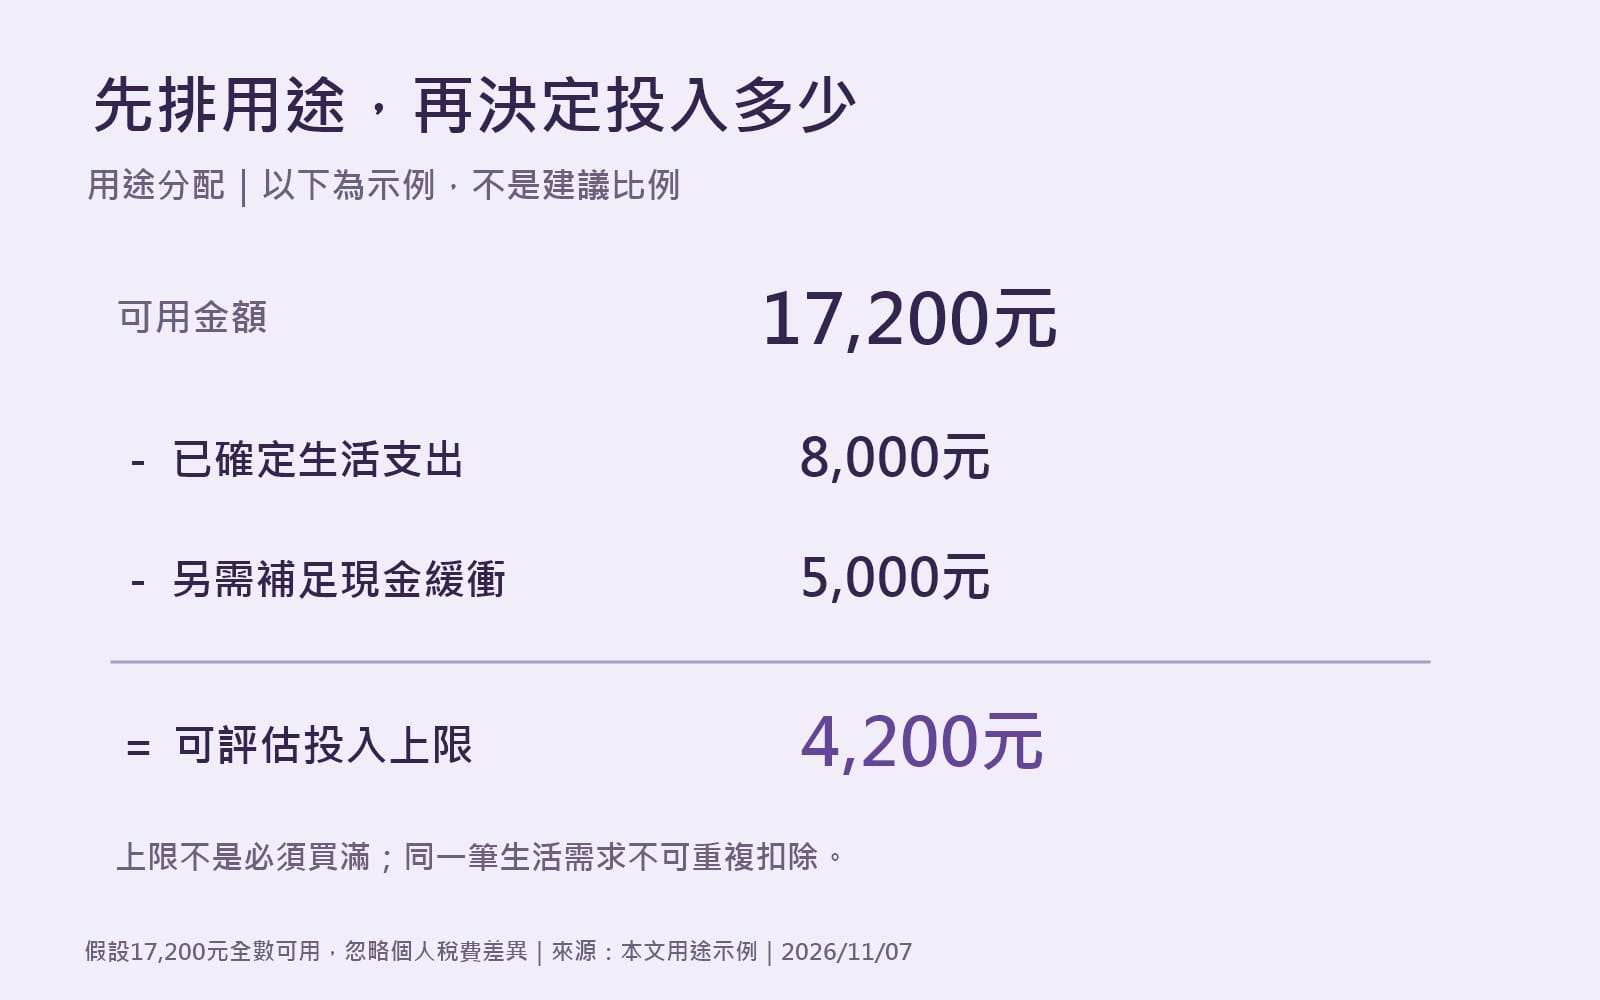
先以預計可用的入帳淨額為起點,扣除兩個項目:已確定需要由這筆錢支付的支出,以及現金緩衝不足、需要補回的金額。同一筆生活需求不要重複扣除。
剩下的,才是這次可以評估投入的上限;它不是一定要買滿的目標。
例如,暫以17,200元全數可用試算:已確定生活支出8,000元,另需補足現金緩衝5,000元,可評估投入的就是4,200元。
如果真的在假設價格40元買進,忽略交易費用,可增加105個單位。即使基金後來下跌10%,這次新增部位的跌價金額是420元;原有持股的波動,則要另外計算。
這個例子的意義,在於先看自己能承擔多少。若市場再跌,你也知道那8,000元生活費與5,000元緩衝仍在原來的位置。
七、買回同一檔之前,再檢查一次整體配置
股息來自0056,不代表它只能買回0056。
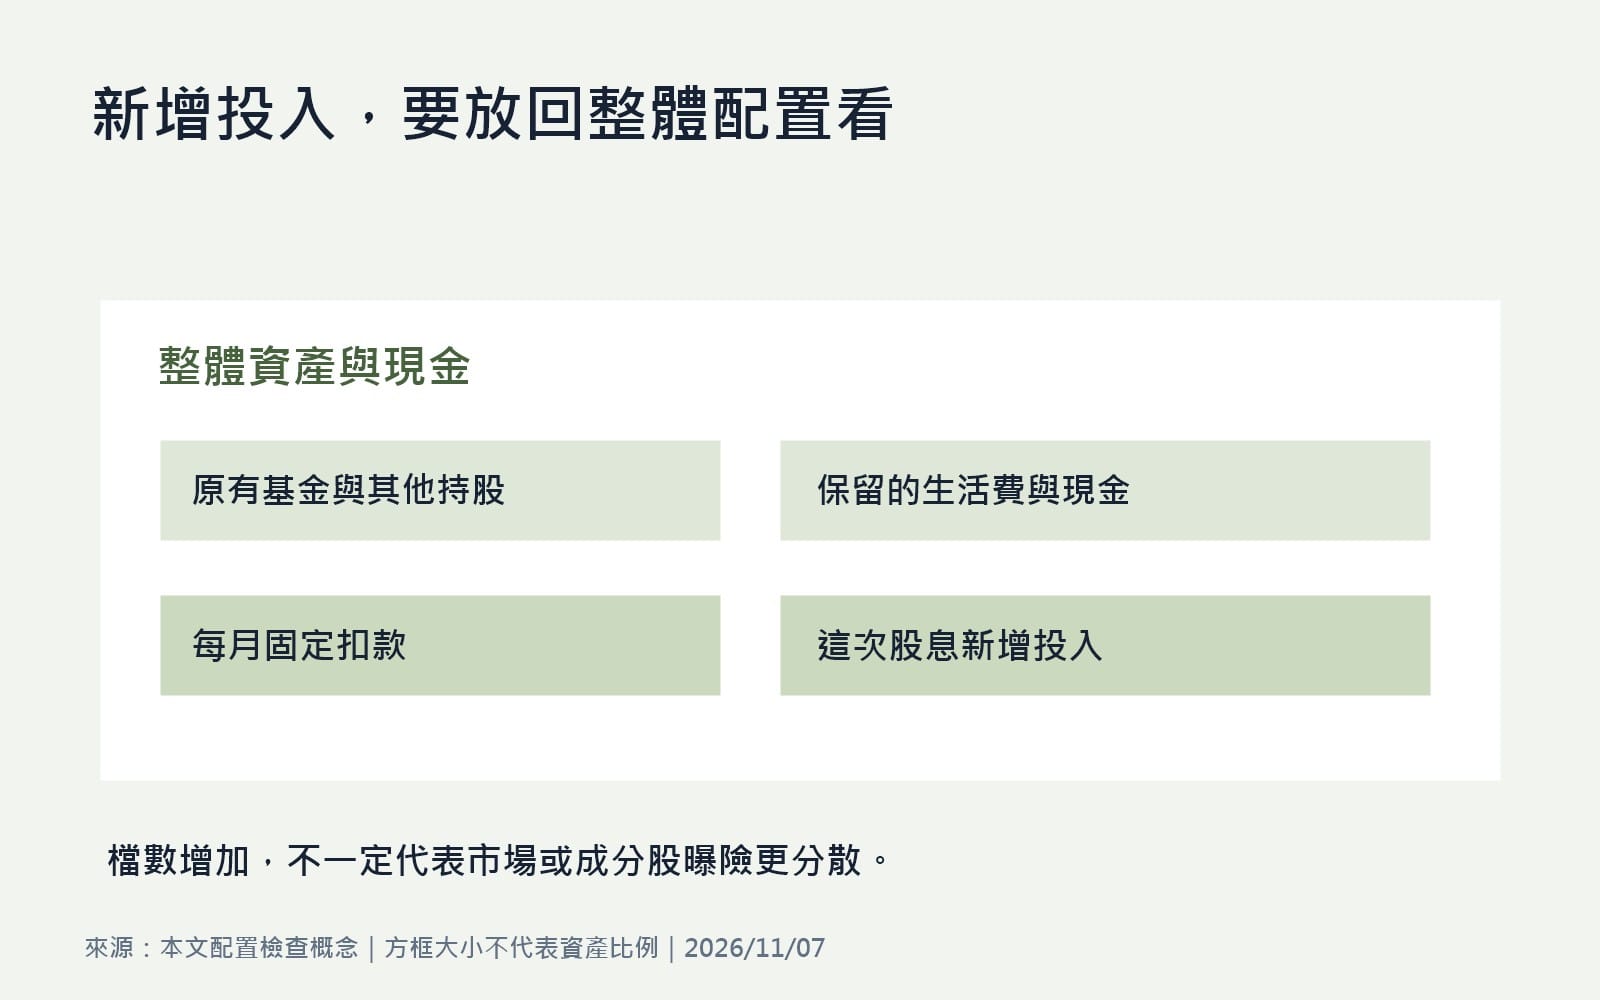
先把目前持股、原有現金、每月固定扣款與這次額外投入放在一起看。如果原本就持續買同一檔,再投入會進一步增加它在資產中的比重。若另有其他台股ETF,也要留意成分股或市場曝險的重疊,不能只用檔數判斷分散程度。
你可以問自己:「如果這4,200元今天來自薪水,我還會做同樣的買進嗎?」
若答案不同,值得再想一想:是這檔基金真的適合目前配置,還是因為把配息當成額外的錢,就降低了檢查標準?
最後再決定一次或分次執行。分次買進可以分散進場時點,卻不保證買得更低,也不會消除持有風險。金額較小時,還應確認交易管道、手續費與最低收費是否合適。
八、留下一張「這次配息使用單」
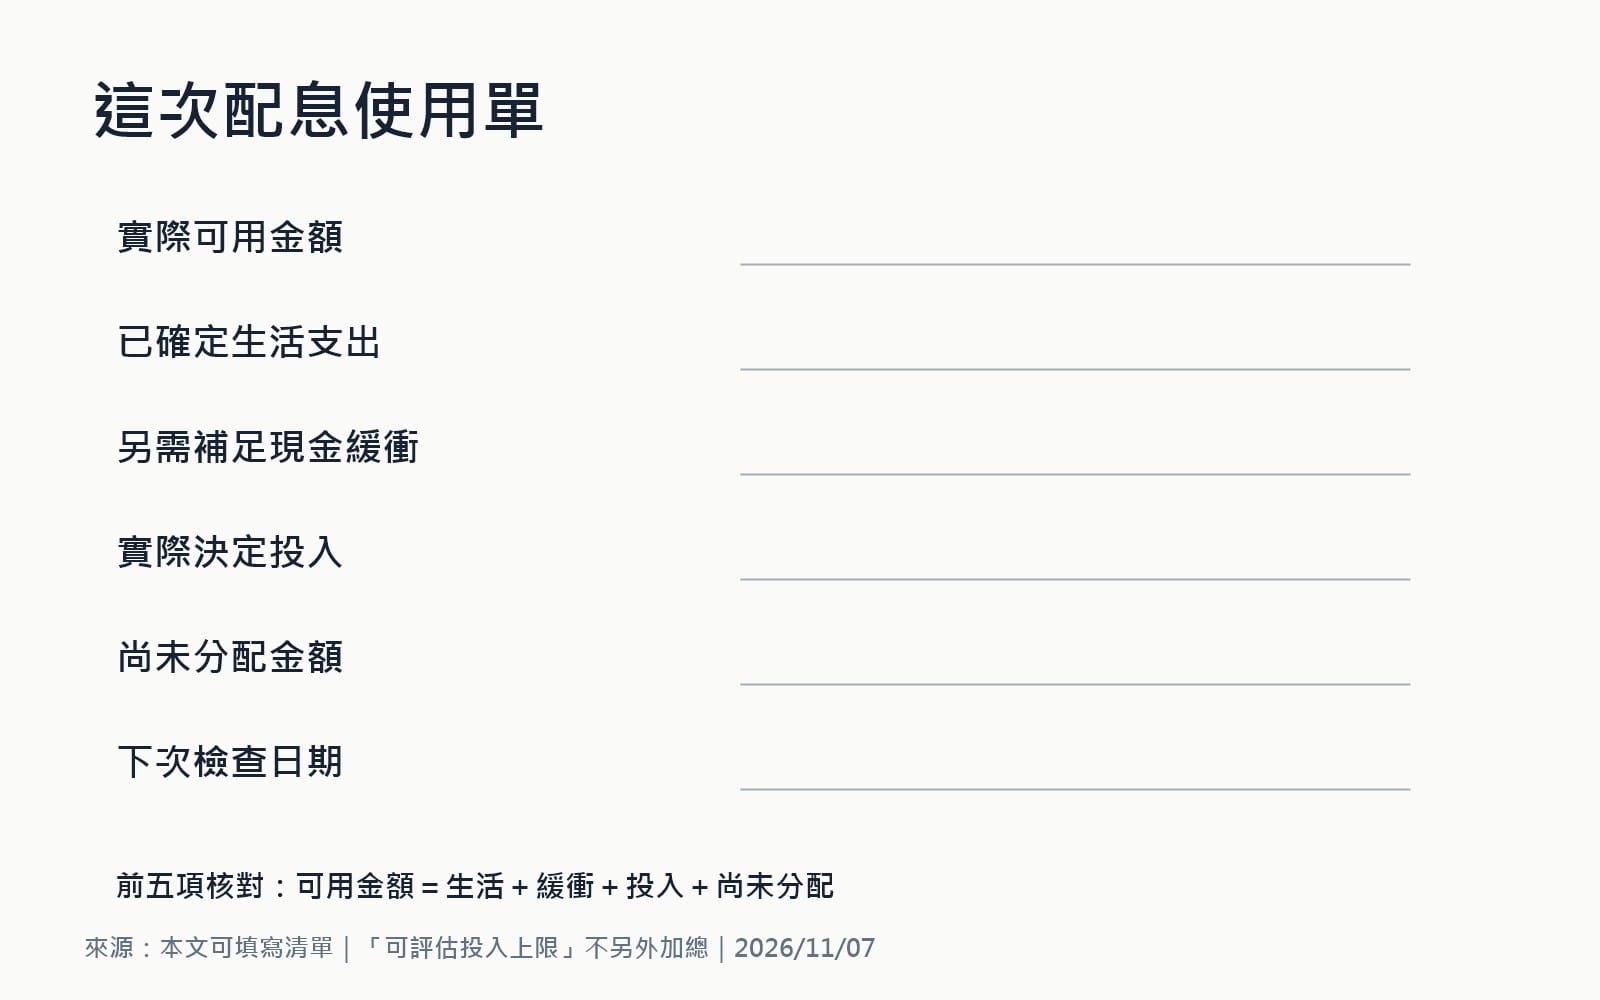
入帳前,把下面幾行填好即可:
- 這次實際可用金額:__元。
- 已確定生活支出:__元,用到__月。
- 另需補足的現金緩衝:__元。
- 可評估投入上限:__元,實際決定投入__元。
- 投入標的與理由:__。
- 尚未分配金額:__元;下次檢查日期:__。
- 需要重新評估的條件:例如收入減少、支出確定或原定用途結束。
生活、緩衝、實際投入及尚未分配金額,加總應等於這次可用金額;「投入上限」只是判斷用,別再加一次。
如果這次決定先保留,就記下保留原因。下次回頭看,先問原因是否改變,再看價格。這樣比較不會把「等待支出確認」悄悄變成「一定要買到最低」。
領息可以支持生活,也可以繼續累積資產。先讓這筆錢完成真正需要的工作,剩下的再參與市場,下一次入帳時,就更容易照自己的規則走下去。
【付費會員內容分界:請在此加入 Ghost 公開預覽分隔卡】
九、會員延伸:三個月後才要用的錢,現在能先買嗎?
有一種情況,比「全部花掉或全部投入」更容易讓人猶豫:支出已確定,但還沒到付款日。看著錢躺在帳戶,會想先買一下,等需要時再賣。
這時先寫下兩件事:最晚哪一天要付款,以及可不可以接受金額變少。如果付款時間固定、金額也不能少,這筆錢就不能同時當成可承受股價波動的預算。三個月後可以賣出,不代表到時一定能賣到足夠金額。
用前面的40元假設,若將8,000元生活預備款買成200個單位,價格跌到36元,部位只剩7,200元。帳單仍要付8,000元,差的800元就得從其他地方補;這裡還沒計入交易費用。
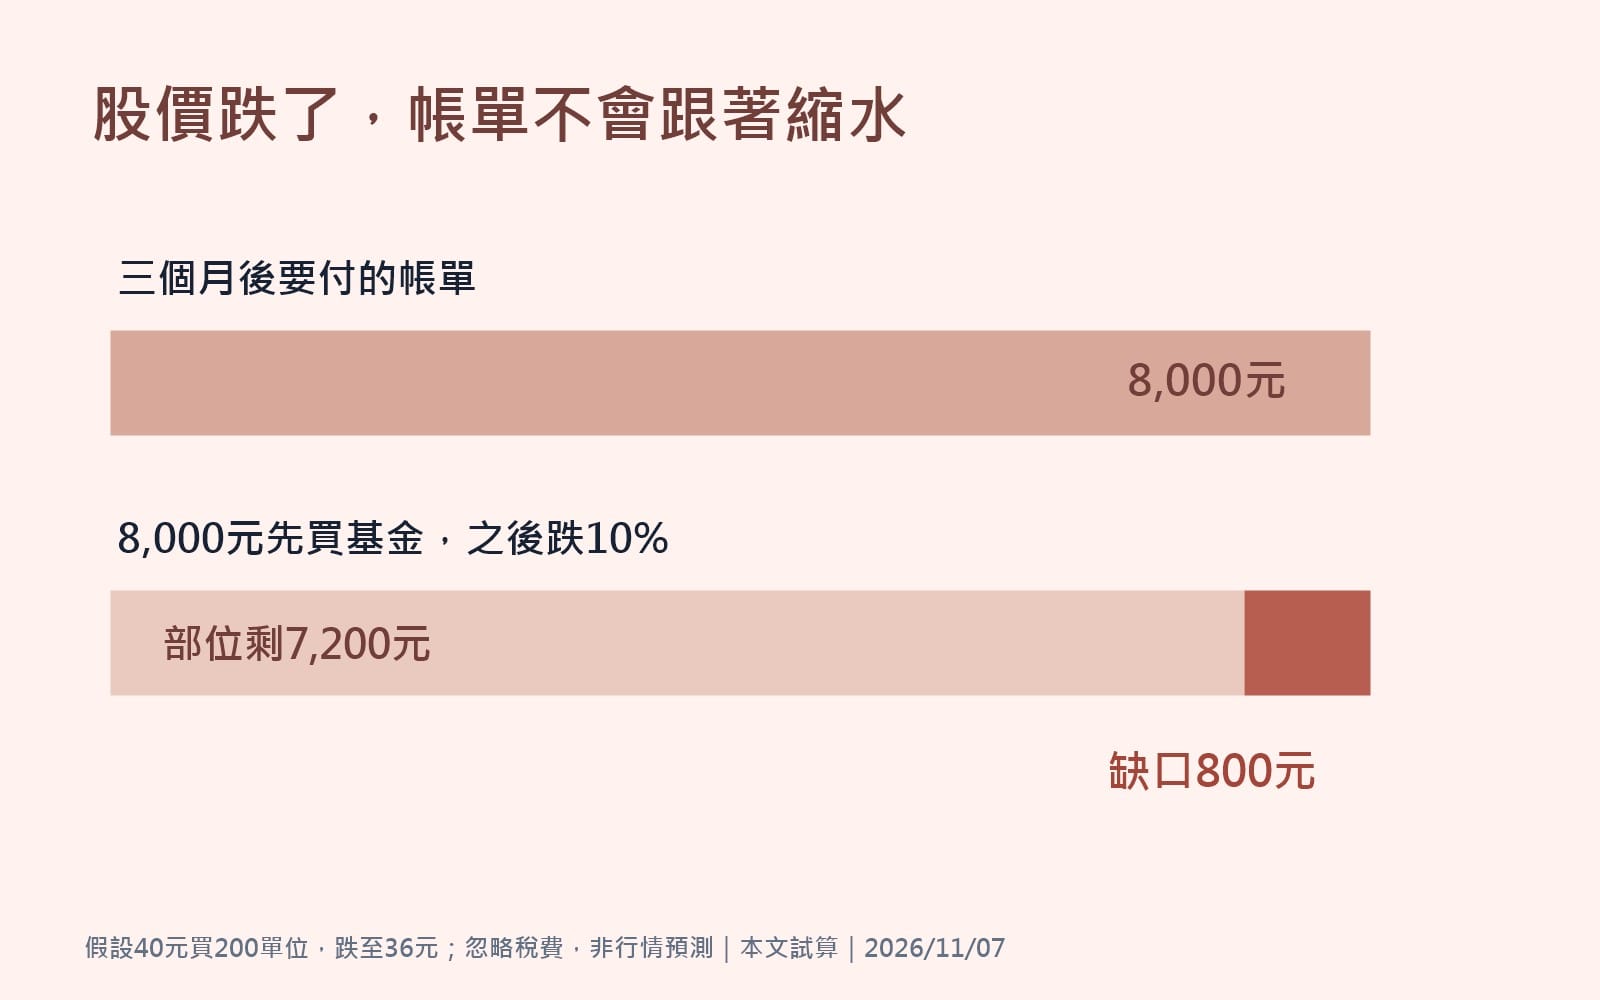
所以問題不是「這三個月會不會漲」,而是「若少了800元,付款安排會不會出問題」。如果會,先把用途保留,比替它安排短期報酬更符合原本需要。
十、會員延伸:別只問這筆股息最多會跌多少
前面4,200元新增投入,跌10%會減少420元。這個數字看起來不大,但原有持股並沒有暫停波動。
沿用原有10,000個單位、每單位40元的假設,原部位是400,000元。若同樣下跌10%,原部位減少40,000元,加上新部位的420元,基金部位合計減少40,420元。
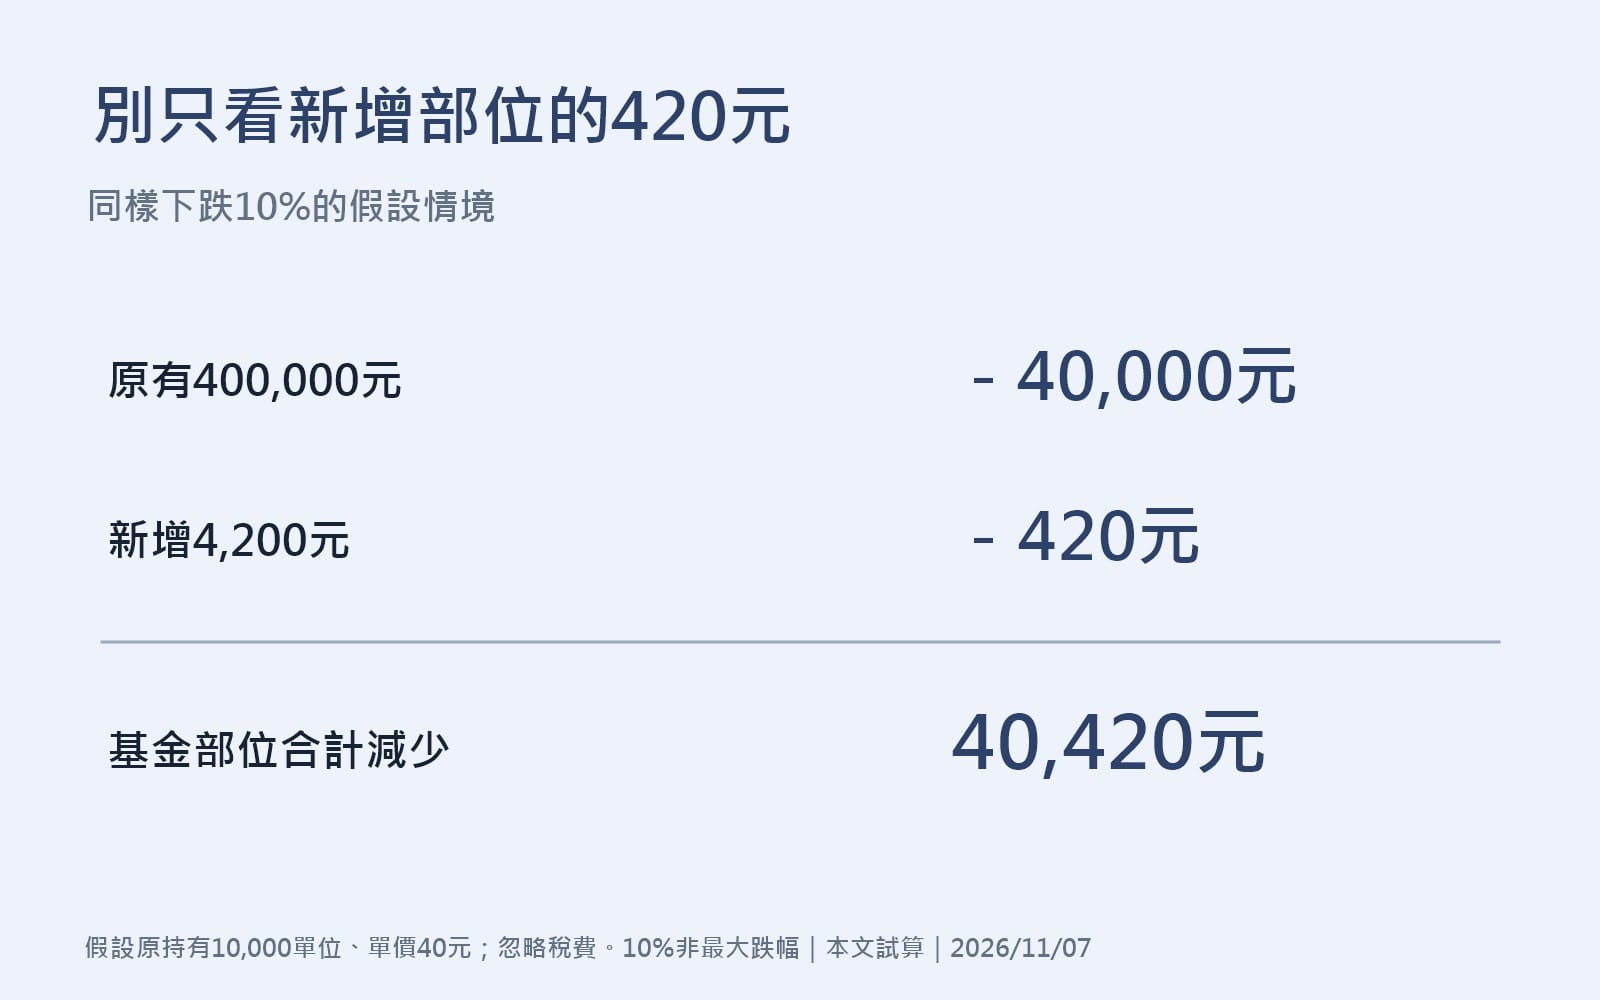
這不是把小額再投入說成危險,而是提醒你:承受能力要用整個部位檢查。如果只因為「這筆股息才幾千元」就忽略原有曝險,買進時覺得輕鬆,帳戶一起下跌時卻可能超出預期。
可以先做一個壓力問題:若同一情境發生,生活支出是否仍有來源?會不會需要動用已投入的資金?10%只是測試情境,並非最大跌幅,也不是預測。

